เงินเดือน 15,000 บาท ซื้อคอนโดได้ไหม? วางแผนกู้คอนโดอย่างไรให้เหมาะกับรายได้
การซื้อคอนโดเป็นภาระทางการเงินระยะยาวที่ควรวางแผนอย่างรอบคอบ โดยเฉพาะสำหรับคนเริ่มทำงานที่มีรายได้ประมาณ 15,000 บาทต่อเดือน และกำลังตั้งคำถามว่า “เงินเดือนเท่านี้ ซื้อคอนโดได้ไหม?”
คำตอบคือ สามารถยื่นขอสินเชื่อได้ แต่ไม่ได้หมายความว่าจะได้รับอนุมัติทุกกรณี เพราะธนาคารจะพิจารณามากกว่ารายได้เพียงอย่างเดียว ทั้งภาระหนี้เดิม ความสม่ำเสมอของรายได้ ประวัติการชำระหนี้ เงินเหลือหลังหักค่าใช้จ่าย และราคาของคอนโดที่ต้องการซื้อ
ดังนั้น สิ่งสำคัญจึงไม่ใช่การถามเพียงว่า “เงินเดือน 15,000 บาท กู้ได้กี่ล้าน” แต่ควรเริ่มจากการประเมินว่า ค่างวดเท่าไรที่เราสามารถผ่อนได้จริงโดยยังมีเงินเหลือสำหรับใช้ชีวิตและเงินสำรองฉุกเฉิน
สำหรับผู้ที่กำลังมองหา คอนโดบางนา คอนโดลาซาล คอนโดใกล้ BTS แบริ่ง หรือคอนโดใกล้ MEGABANGNA REAL ASSET มีทั้ง ARLO Sukhumvit 105 – Lasalle และ A Space Mega 2 ซึ่งเป็นคอนโดพร้อมอยู่ในโซนบางนา แต่ตอบโจทย์รูปแบบการใช้ชีวิตที่แตกต่างกัน
เงินเดือน 15,000 บาท ซื้อคอนโดได้ไหม?
โดยหลักแล้ว รายได้ 15,000 บาทไม่ได้เป็นตัวตัดสินเพียงอย่างเดียวว่ากู้ซื้อคอนโดได้หรือไม่ได้
ธนาคารจะประเมินความสามารถในการชำระหนี้จากรายได้และภาระหนี้ทั้งหมดของผู้กู้ รวมถึงดูว่าเมื่อหักค่างวดต่าง ๆ แล้ว ผู้กู้ยังมีเงินเหลือเพียงพอต่อการดำรงชีวิตหรือไม่
ธนาคารแห่งประเทศไทยกำหนดหลักการให้ผู้ให้บริการสินเชื่อต้องประเมินทั้งภาระหนี้ปัจจุบัน ภาระหนี้ที่จะเกิดขึ้น และเงินเหลือสุทธิหลังหักการผ่อนชำระ โดย DSR หรือ Debt Service Ratio เป็นเพียงหนึ่งในปัจจัยที่ใช้ประกอบการพิจารณา ไม่ได้มีตัวเลขเดียวที่ใช้กับผู้กู้ทุกคน
ดังนั้น การใช้สูตรว่า “รายได้ 15,000 บาท ผ่อนได้ 40% หรือ 6,000 บาทต่อเดือน” จึงไม่สามารถใช้เป็นเกณฑ์ตายตัวได้กับทุกธนาคาร
สิ่งที่ควรดูร่วมกัน ได้แก่
รายได้ประจำและรายได้อื่นที่พิสูจน์ได้
ภาระบัตรเครดิต
สินเชื่อส่วนบุคคล
ค่างวดรถยนต์
หนี้อื่นที่ต้องชำระเป็นประจำ
ประวัติการชำระหนี้
เงินออมและเงินสำรอง
ราคาคอนโดและวงเงินที่ต้องการกู้
ก่อนซื้อคอนโด ควรถามตัวเองอะไรบ้าง?
ก่อนยื่นกู้ ลองเริ่มจาก 3 คำถามง่าย ๆ
1. หลังหักค่าใช้จ่ายจำเป็นแล้ว เหลือเงินต่อเดือนเท่าไร?
อย่าคำนวณจากเงินเดือนเต็มจำนวน แต่ควรหักค่าอาหาร ค่าเดินทาง ค่าประกัน ค่าโทรศัพท์ ค่าใช้จ่ายครอบครัว และภาระหนี้ที่มีอยู่ก่อน
2. หากมีค่างวดคอนโดเพิ่มขึ้น ยังมีเงินสำรองหรือไม่?
การซื้อคอนโดไม่ได้มีเฉพาะค่างวดธนาคาร แต่ยังมีค่าส่วนกลาง ค่าไฟ ค่าน้ำ ค่าประกัน ค่าแต่งห้อง ค่าซ่อมบำรุง และค่าใช้จ่ายฉุกเฉิน
3. ถ้ารายได้ลดลงชั่วคราว ยังสามารถผ่อนได้หรือไม่?
การมีเงินสำรองช่วยลดความเสี่ยงทางการเงิน โดยเฉพาะในช่วงเริ่มต้นผ่อนสินเชื่อ
5 เรื่องสำคัญที่ควรพิจารณาก่อนกู้ซื้อคอนโด
1. อย่าดูเฉพาะดอกเบี้ยปีแรก
สินเชื่อที่อยู่อาศัยมักมีโครงสร้างดอกเบี้ยหลายรูปแบบ เช่น ดอกเบี้ยคงที่ช่วงหนึ่ง หรืออัตราที่เปลี่ยนไปตามช่วงเวลาตามเงื่อนไขของผลิตภัณฑ์
จึงไม่ควรเลือกจากตัวเลขดอกเบี้ยปีแรกเพียงอย่างเดียว แต่ควรดู
อัตราดอกเบี้ยตลอดช่วงโปรโมชั่น
อัตราหลังหมดโปรโมชั่น
ค่างวดต่อเดือน
ระยะเวลาผ่อน
ค่าธรรมเนียม
เงื่อนไข MRTA หากมี
เงื่อนไขการชำระคืนก่อนกำหนด
และควรเปรียบเทียบข้อเสนอจากหลายธนาคารก่อนตัดสินใจ
2. รีไฟแนนซ์ไม่จำเป็นต้องทำตอนครบ 3 ปีเสมอไป
การรีไฟแนนซ์ คือ การย้ายสินเชื่อไปยังธนาคารใหม่เพื่อขอเงื่อนไขหรืออัตราดอกเบี้ยที่เหมาะสมกว่า
อย่างไรก็ตาม ช่วงเวลาที่เหมาะสมในการรีไฟแนนซ์ขึ้นอยู่กับเงื่อนไขในสัญญาเดิม ซึ่งอาจกำหนดระยะเวลาไว้ 3 ปี 5 ปี หรือช่วงเวลาอื่น
ก่อนรีไฟแนนซ์ควรคำนวณว่า ดอกเบี้ยที่ประหยัดได้มากกว่าค่าใช้จ่ายที่เกิดขึ้นหรือไม่ เช่น
ค่าประเมินหลักประกัน
ค่าจดจำนอง
ค่าอากรแสตมป์
ค่าธรรมเนียมอื่น
ค่าปรับกรณีไถ่ถอนก่อนกำหนด หากมี
จึงควรดู “ประโยชน์สุทธิ” มากกว่าดูเพียงอัตราดอกเบี้ยใหม่
3. Retention เป็นอีกทางเลือกก่อนย้ายธนาคาร
Retention คือการขอปรับเงื่อนไขหรืออัตราดอกเบี้ยกับธนาคารเดิม
ข้อดีคือไม่ต้องย้ายสินเชื่อไปธนาคารใหม่ และอาจมีขั้นตอนหรือค่าใช้จ่ายน้อยกว่าการรีไฟแนนซ์
แต่ไม่ได้หมายความว่า Retention จะคุ้มกว่าหรือแพงกว่าการรีไฟแนนซ์เสมอไป
ควรนำข้อเสนอของธนาคารเดิมมาเปรียบเทียบกับข้อเสนอจากธนาคารอื่น แล้วคำนวณทั้งดอกเบี้ย ค่าใช้จ่าย และเงื่อนไขตลอดช่วงเวลาที่ต้องการถือสินเชื่อ
4. เตรียมเงินสำหรับค่าใช้จ่ายอื่นนอกจากเงินดาวน์
แม้จะได้รับสินเชื่อในวงเงินสูง ผู้ซื้อก็ควรมีเงินสำรองสำหรับค่าใช้จ่ายอื่น เช่น
เงินส่วนต่างจากราคาซื้อและวงเงินกู้
ค่าใช้จ่ายวันโอน
ค่าจดจำนอง
ค่าเฟอร์นิเจอร์และเครื่องใช้ไฟฟ้า
ค่าส่วนกลาง
เงินสำรองฉุกเฉิน
การซื้อคอนโดโดยใช้เงินสดทั้งหมดที่มีไปกับวันโอนอาจทำให้เกิดปัญหาสภาพคล่องหลังเข้าอยู่ได้
5. เลือกคอนโดจากชีวิตจริง ไม่ใช่จากวงเงินสูงสุด
ธนาคารอนุมัติวงเงินหนึ่ง ไม่ได้หมายความว่าจำเป็นต้องใช้เต็มวงเงินนั้น
หากต้องเดินทางไปทำงานทุกวัน การเลือกคอนโดใกล้ระบบขนส่งหรือสถานที่ทำงานอาจช่วยลดเวลาและค่าเดินทาง
ในทางกลับกัน หากใช้รถยนต์เป็นหลักและทำงานในโซนบางนา–สุวรรณภูมิ การเลือกคอนโดใกล้ถนนใหญ่ ทางด่วน และแหล่งไลฟ์สไตล์อาจตอบโจทย์กว่า
เอกสารยื่นกู้คอนโดต้องเตรียมอะไรบ้าง?
รายการเอกสารจริงขึ้นอยู่กับธนาคาร อาชีพ และรูปแบบรายได้ แต่โดยทั่วไปอาจแบ่งได้เป็น 3 กลุ่ม
เอกสารส่วนบุคคล
บัตรประชาชน
ทะเบียนบ้าน
เอกสารเปลี่ยนชื่อ–นามสกุล หากมี
เอกสารเกี่ยวกับสถานภาพสมรส หากเกี่ยวข้อง
เอกสารแสดงรายได้
พนักงานประจำ
อาจใช้สลิปเงินเดือน หนังสือรับรองเงินเดือน และ Statement ตามจำนวนเดือนที่ธนาคารกำหนด
เจ้าของกิจการ
อาจใช้ Statement เอกสารจดทะเบียนบริษัท ทะเบียนพาณิชย์ เอกสารภาษี งบการเงิน หรือหลักฐานรายได้อื่น
อาชีพอิสระ
อาจใช้ Statement หลักฐานรายรับ ใบหักภาษี ณ ที่จ่าย หรือเอกสารที่ช่วยแสดงที่มาของรายได้
เอกสารเกี่ยวกับทรัพย์สิน
เช่น ใบจอง สัญญาจะซื้อจะขาย และเอกสารโครงการตามที่ธนาคารร้องขอ
ควรขอ Checklist จากธนาคารก่อนยื่นจริง เพราะจำนวนเดือนของ Statement และเอกสารแต่ละประเภทไม่ได้เหมือนกันทุกแห่ง
เลือกคอนโดสำหรับคนเริ่มทำงาน ควรดูอะไรบ้าง?
สำหรับคนที่มีรายได้ประมาณ 15,000 บาท หรือกำลังเริ่มต้นสร้างฐานะ การเลือกคอนโดควรพิจารณามากกว่าราคาขาย
ควรดูทั้ง
ค่าเดินทางในแต่ละเดือน
ค่าส่วนกลาง
ค่าใช้จ่ายในการเดินทางไปทำงาน
ขนาดห้อง
Facilities ที่ใช้จริง
รูปแบบการเดินทางของตัวเอง
สภาพแวดล้อม
ความพร้อมเข้าอยู่
ค่าใช้จ่ายระยะยาวหลังซื้อ
หากมีสัตว์เลี้ยง ควรดูว่าคอนโดอนุญาตให้เลี้ยงสัตว์หรือไม่ เพราะเป็นเงื่อนไขที่มีผลต่อการอยู่อาศัยโดยตรง
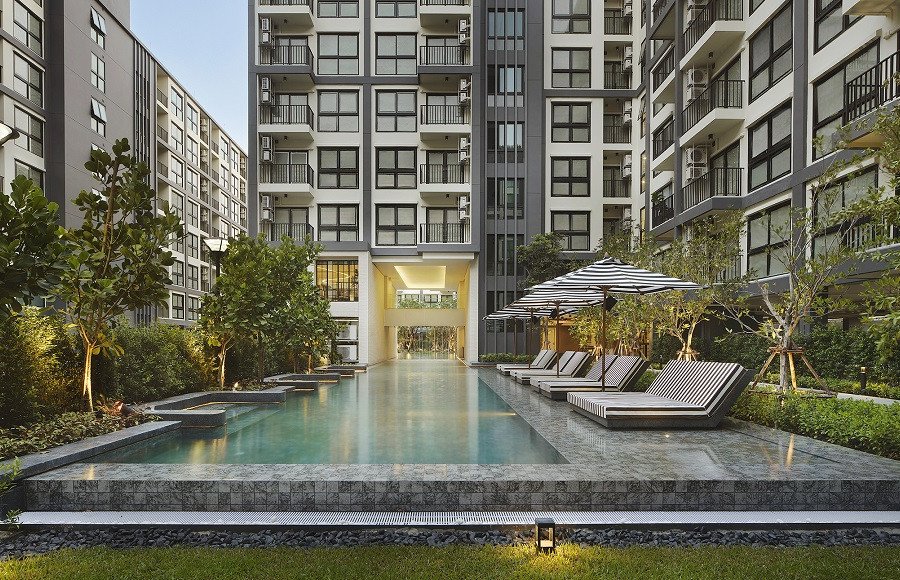
ARLO Sukhumvit 105 – Lasalle คอนโดพร้อมอยู่ Pet-Friendly ใกล้ BTS แบริ่ง
ARLO Sukhumvit 105 – Lasalle เป็นคอนโดพร้อมอยู่ในย่านสุขุมวิท 105–ลาซาล เหมาะกับคนทำงานที่ต้องการอยู่ในโซนสุขุมวิท–บางนา และต้องการเชื่อมต่อระบบรถไฟฟ้า
โครงการเป็น Low Rise สูง 8 ชั้น จำนวน 4 อาคาร 581 ยูนิต มีห้องให้เลือกตั้งแต่
1 Bedroom 25 ตร.ม.
1 Bedroom 30 ตร.ม.
1 Bedroom Plus 34.5 ตร.ม.
2 Bedroom 44 ตร.ม.
จุดเด่นสำคัญคือแนวคิด Pet-Friendly พร้อม Pet Corner / The Pet Courtyard เหมาะกับผู้ที่ต้องการใช้ชีวิตร่วมกับสัตว์เลี้ยง
Facilities ภายในโครงการประกอบด้วย 50m. Lap Pool, Fitness, Co-Working Space, Reading Garden, Star View Rooftop และพื้นที่พักผ่อนต่าง ๆ
ทำเลสุขุมวิท 105 สามารถเชื่อมต่อ BTS แบริ่ง และ MRT ศรีลาซาล โดย REAL ASSET ระบุว่าโครงการอยู่ประมาณ 5 นาที จาก BTS แบริ่ง*
บริเวณโดยรอบยังมี Lasalle’s Avenue, Dadfa Lasalle 33, BITEC, โรงเรียนนานาชาติ และโรงพยาบาลหลายแห่ง
ราคาเริ่มต้นปัจจุบันจากหน้าโครงการ REAL ASSET อยู่ที่ประมาณ 1.89 ล้านบาท* ทั้งนี้ ราคา โปรโมชั่น และยูนิตคงเหลือควรตรวจสอบอีกครั้ง ณ วันที่สนใจซื้อ
A Space Mega 2 คอนโดบางนาติด MEGABANGNA และ IKEA Bangna
A Space Mega 2 เป็นคอนโด High Rise สูง 34 ชั้น จำนวน 1 อาคาร 998 ยูนิต ใน Mega City Bangna บนถนนบางนา–ตราด
โครงการอยู่ติด MEGABANGNA และ IKEA Bangna จึงเหมาะกับผู้ที่ต้องการอยู่ใกล้ร้านอาหาร ซูเปอร์มาร์เก็ต แหล่งช้อปปิ้ง และกิจกรรมในชีวิตประจำวัน
ห้องพักมีหลายขนาด ตั้งแต่
1 Bedroom ประมาณ 28.52 ตร.ม.
1 Bedroom Plus 31.06 ตร.ม.
1 Bedroom 34.97 ตร.ม.
2 Bedroom 56.32 ตร.ม.
2 Bedroom 62.42 ตร.ม.
อีกหนึ่งจุดเด่นคือ Mega Sky Facilities เช่น Sky Infinity Edge Pool, Sky Jogging Track, Sky Park, Full Function Fitness, Co-Living Space, Co-Kitchen Space และ Meeting Room
ทำเลสามารถเชื่อมต่อถนนบางนา–ตราด ถนนกาญจนาภิเษก และทางด่วนได้สะดวก โดย REAL ASSET ระบุว่าอยู่ประมาณ 10 นาที จากสนามบินสุวรรณภูมิ*
ราคาเริ่มต้นปัจจุบันจาก REAL ASSET อยู่ที่ประมาณ 1.89 ล้านบาท* โดยควรตรวจสอบโปรโมชั่นและห้องที่ยังเปิดขายอีกครั้งก่อนตัดสินใจ
ARLO Sukhumvit 105 – Lasalle กับ A Space Mega 2 ต่างกันอย่างไร?
หากมองจากรูปแบบการใช้ชีวิต
ARLO Sukhumvit 105 – Lasalle เหมาะกับผู้ที่
ทำงานในสุขุมวิท บางนา หรือตามแนวรถไฟฟ้า
ต้องการคอนโด Low Rise
ให้ความสำคัญกับ Pet-Friendly
ต้องการเชื่อมต่อ BTS และ MRT
ชอบไลฟ์สไตล์ลาซาล–สุขุมวิท
ส่วน A Space Mega 2 เหมาะกับผู้ที่
ใช้ชีวิตหรือทำงานในโซนบางนา–สุวรรณภูมิ
ต้องการอยู่ติด MEGABANGNA และ IKEA Bangna
ใช้รถยนต์และทางด่วนเป็นหลัก
ต้องการ Facilities ขนาดใหญ่และพื้นที่ส่วนกลางลอยฟ้า
ต้องการตัวเลือกห้องตั้งแต่ 1 Bedroom ถึง 2 Bedroom
ไม่มีโครงการใด “ดีกว่า” สำหรับทุกคน ควรเลือกจากเส้นทางการเดินทาง ค่าใช้จ่าย และรูปแบบชีวิตจริงของตัวเอง
เงินเดือน 15,000 บาท ควรซื้อคอนโดราคาเท่าไร?
ไม่มีตัวเลขเดียวที่ใช้ได้กับทุกคน
ผู้ที่ไม่มีหนี้เลยกับผู้ที่มีค่างวดรถหรือบัตรเครดิต จะได้รับการประเมินแตกต่างกัน แม้มีเงินเดือนเท่ากัน
หากกำลังดูคอนโดราคาเริ่มต้นประมาณ 1.89 ล้านบาท* อย่าง ARLO Sukhumvit 105 – Lasalle หรือ A Space Mega 2 ควรให้ธนาคารช่วยประเมินวงเงินเบื้องต้นก่อนจอง เพื่อดูว่า
ต้องเตรียมเงินดาวน์หรือส่วนต่างเท่าไร
ค่างวดประมาณเท่าไร
ต้องมีผู้กู้ร่วมหรือไม่
รายได้และภาระหนี้ปัจจุบันรองรับวงเงินได้หรือไม่
ไม่ควรตีความว่าเพียงมีเงินเดือน 15,000 บาทแล้วจะสามารถกู้คอนโดราคา 1.89 ล้านบาทได้โดยอัตโนมัติ
รีไฟแนนซ์หรือ Retention แบบไหนเหมาะกว่า?
ไม่มีคำตอบตายตัว
หากธนาคารเดิมเสนอ Retention ที่ดีและไม่มีค่าใช้จ่ายสูง อาจไม่จำเป็นต้องย้ายธนาคาร
แต่หากธนาคารใหม่เสนออัตราดอกเบี้ยที่ประหยัดได้มากพอ หลังหักค่าใช้จ่ายรีไฟแนนซ์แล้ว การย้ายธนาคารก็อาจคุ้มกว่า
ก่อนเลือกควรเปรียบเทียบอย่างน้อย
ดอกเบี้ยตลอดช่วงที่ต้องการถือสินเชื่อ
ค่างวดใหม่
ค่าใช้จ่ายในการดำเนินการ
เงื่อนไขไถ่ถอนก่อนกำหนด
สิทธิประโยชน์หรือค่าใช้จ่ายที่ต้องคืนให้ธนาคารเดิม
สรุป: ซื้อคอนโดให้เหมาะกับรายได้ สำคัญกว่ากู้ให้ได้วงเงินสูงสุด
สำหรับผู้ที่มีเงินเดือนประมาณ 15,000 บาท การซื้อคอนโดไม่ใช่เรื่องที่ตัดสินจากเงินเดือนเพียงตัวเลขเดียว
ควรพิจารณาทั้งภาระหนี้ เงินเหลือในแต่ละเดือน เงินออม ความมั่นคงของรายได้ และค่าใช้จ่ายหลังซื้อร่วมกัน
หากกำลังมองหา คอนโดบางนา สามารถเปรียบเทียบ ARLO Sukhumvit 105 – Lasalle ซึ่งเน้นการเชื่อมต่อรถไฟฟ้าและ Pet-Friendly กับ A Space Mega 2 ที่เน้นทำเลติด MEGABANGNA และการเดินทางในโซนบางนา–สุวรรณภูมิ
ก่อนจองควรสอบถามราคา โปรโมชั่น ยูนิตที่เปิดขาย และให้ธนาคารประเมินความสามารถในการกู้เบื้องต้น เพื่อช่วยให้ตัดสินใจจากข้อมูลทางการเงินจริง
ทั้งนี้ การอนุมัติสินเชื่อ วงเงิน อัตราดอกเบี้ย ระยะเวลาผ่อน และเงื่อนไขต่าง ๆ เป็นไปตามหลักเกณฑ์ของธนาคารแต่ละแห่ง
------------------------------------------
Website : www.realasset.co.th
Facebook : www.facebook.com/RealAssetDevelopment
Instagram : www.instagram.com/realasset.development/
LINE Official : @realasset หรือ https://lin.ee/kSfFgQP
Youtube : www.youtube.com/@RealAssetProperty
Call Center : 1232
E-Mail : info@realasset.co.th
คำถามที่พบบ่อยเกี่ยวกับเงินเดือน 15,000 บาทและการกู้ซื้อคอนโด
ถาม: เงินเดือน 15,000 บาท กู้ซื้อคอนโดได้ไหม?
ตอบ: สามารถยื่นขอสินเชื่อได้ แต่ผลอนุมัติขึ้นอยู่กับรายได้ ภาระหนี้ ประวัติการชำระหนี้ เงินเหลือหลังหักค่าใช้จ่าย และเกณฑ์ของธนาคาร ไม่สามารถกำหนดวงเงินจากเงินเดือนเพียงอย่างเดียวได้
ถาม: เงินเดือน 15,000 บาท ผ่อนคอนโดได้เดือนละเท่าไร?
ตอบ: ไม่มีตัวเลขเดียวที่ใช้กับทุกคน ธนาคารจะพิจารณาภาระหนี้ทั้งหมดและเงินเหลือสำหรับการดำรงชีพ จึงควรให้ธนาคารประเมินจากข้อมูลจริงของผู้กู้
ถาม: ต้องมีเงินดาวน์ก่อนซื้อคอนโดหรือไม่?
ตอบ: ขึ้นอยู่กับวงเงินที่ได้รับอนุมัติ ราคาประเมิน หลักเกณฑ์ของธนาคาร และเงื่อนไขในช่วงเวลานั้น ผู้ซื้อควรเตรียมเงินสำหรับส่วนต่างและค่าใช้จ่ายอื่นไว้เสมอ
ถาม: คอนโดราคา 1.89 ล้านบาท เงินเดือน 15,000 บาทกู้ได้หรือไม่?
ตอบ: ไม่สามารถสรุปจากราคากับเงินเดือนเพียงอย่างเดียวได้ ธนาคารต้องประเมินหนี้ รายได้ ประวัติเครดิต และความสามารถในการผ่อนของผู้กู้ก่อน
ถาม: ARLO Sukhumvit 105 – Lasalle เหมาะกับใคร?
ตอบ: เหมาะกับผู้ที่ต้องการคอนโดพร้อมอยู่ในโซนลาซาล–บางนา ใกล้ BTS แบริ่ง เชื่อมต่อ MRT สายสีเหลือง และต้องการคอนโด Pet-Friendly
ถาม: A Space Mega 2 เหมาะกับใคร?
ตอบ: เหมาะกับผู้ที่ต้องการคอนโดบางนาติด MEGABANGNA และ IKEA Bangna เดินทางเชื่อมต่อทางด่วนและสนามบินสุวรรณภูมิได้สะดวก พร้อม Facilities หลายรูปแบบ
ถาม: รีไฟแนนซ์คอนโดต้องรอครบ 3 ปีหรือไม่?
ตอบ: ไม่ควรใช้ 3 ปีเป็นเกณฑ์ตายตัว เพราะช่วงเวลาที่เหมาะสมขึ้นอยู่กับเงื่อนไขในสัญญาสินเชื่อ ซึ่งอาจกำหนด 3 ปี 5 ปี หรือเงื่อนไขอื่น ควรตรวจสอบสัญญาเดิมก่อนดำเนินการ
ถาม: Retention กับ Refinance ต่างกันอย่างไร?
ตอบ: Retention คือการขอปรับเงื่อนไขกับธนาคารเดิม ส่วน Refinance คือการย้ายสินเชื่อไปธนาคารใหม่ ควรเปรียบเทียบดอกเบี้ย ค่าใช้จ่าย และประโยชน์สุทธิของทั้งสองทางเลือกก่อนตัดสินใจ